Wednesday, 9 February 2011

Marketing

Activitats de L’area comercial (màrqueting)

1.- Concepte i classes de mercats.

En economia un mercat és qualsevol lloc o mitjà on un comprador i un venedor es posen d’acord en el preu i quantitat d’intercanvi d’un determinat bé. Però, des del punt de vista del màrqueting, el mercat ha de ser entés com un conjunt de persones, físiques o jurídiques, que complixen els següents requisits: senten una necessitat, tenen capacitat de compra i estan disposades a comprar.
Els mercats es poden classificar atenent a diversos criteris:
Segons la classe de demanda:
-Mercats de consum, són aquells als que acudeixen els consumidors per a satisfer les seues necessitats personals o els de la seua llar. A la vegada, es poden classificar en mercats de consum immediat, és a dir, béns que soles admeten un sol us i que, generalment, desapareixen quan es consumeixen com els aliments. Mercats de consums duradors, on els béns s’usen moltes vegades com per exemple els electrodomèstics. I el mercat de serveis, que ofereix al consumidor béns intangibles com per exemple una consulta a un assessor fiscal.
-Mercats industrials, són aquells on acudeixen les empreses per a adquirir els productes necessaris per a dur a terme la seua activitat econòmica, per exemple els fabricants de mobles acudeixen a aquestos mercats per a comprar fusta, maquinària, ferramenta...
Segons les possibilitats d’expansió:
-Mercat actual, el formen els consumidors actuals del producte.
-Mercat potencial, resulta de sumar als consumidors actuals els que podrien ser-ho en el futur amb una adequada política de màrqueting.
Segons l’àrea geogràfica:
L’empresa comercialitza els seus productes en un mercat local, regional, nacional o internacional.
Segons el grau de competència:
Poden ser de competència perfecta i de competència imperfecta (monopoli, oligopoli i competència monopolística). Si ens fixem en el nombre d’oferents:

2.- Tècniques de recollida d’informació primària: l’enquesta.

La informació primària és aquella que ha sigut recollida pel propi investigador d’una forma específica en funció de l’objectiu de la investigació. Es tracta, per tant, d’una informació de primera ma i original, obtinguda directament del mercat. Per contra, la informació secundària és aquella que ja ha sigut obtinguda i esta disponible en bases de dades.
Existeixen diverses tècniques de recollida d’informació primària. Les més usuals són: l’enquesta, el panel, l’observació, l’experimentació, l’entrevista en profunditat, les reunions de grup...
L’enquesta és el mètode de recollida d’informació més utilitzat. Consisteix en presentar una sèrie de preguntes (qüestionari) a un conjunt de persones, de forma individual, per que les contesten. El seu principal avantatge és que permet recollir informació molt variada, tant del perfil del consumidor com dels seus hàbits de compra.
Es diferencien diversos tipus d’enquestes: L’enquesta personal, l’enquesta postal, l’enquesta telefònica i l’enquesta per internet.


3.- Anàlisi del comportament de compra del consumidor.

S’enten per comportament de compra del consumidor aquell comportament humà que du que el consumidor, que mitjançant un procés racional o irracional, selecciona i compra uns determinats productes que satisfan les seues necessitats.
Els factors que influeixen en dit procés poden classificar-se en factors interns o psicològics i factors externs o sociològics.
Dins dels factors interns s’inclouen les motivacions, percepcions i actituts de cara al producte, l’estil de vida, l’experiència i la pròpia personalitat. Cada un d’aquestos factors fa que l’individu interprete, seleccione i organitze de manera distinta els estimuls del màrqueting que rep (anuncis en televisió, ofertes..) i açò és el que, en definitiva, determina que el consumidor preferisca comprar un determinat producte o marca per a satisfer les seues necessitats i rebutge altres de la competència.
Però també cal tindre en compte una sèrie de factors externs que influeixen en el procés de compra, com són les opinions i actituts de les persones pròximes al consumidor (familiars, amics, companys de treball...). Altres condicionants externs són la classe social a la que pertany el consumidor, la cultura dominant en el seu entorn (valors, costums, hàbits...) i, per descomptat, les accions de màrqueting que desenvolupen les empreses per tal d’influir en les decisions del consumidor.

4.- Segmentació de mercats.

La segmentació del mercat és un procés de divisió del mercat en grups o segments de consumidors amb pautes homogenis de consum, amb l’objectiu que les empreses pugen establir una oferta comercial diferenciada per a cada segment.
Per exemple, tots els que es compren un cotxe volen un mitjà de transport propi, però uns el prefereixen xicotet per a poder aparcar fàcilment en la ciutat, altres familiar per a poder anar tota la família, altres còmode i segur per a fer viatges llargs, altres de disseny esportiu i potent per que són joves, altres 4X4 per anar a la muntanya ja que són amants de la natura, etc. Les empreses investiguen el mercat per a detectar els distints grups de consumidors, amb l’objecte d’adaptar-se a les diverses necessitats que presenten, i poder oferir-los un producte diferenciat.
Per a segmentar el mercat s’utilitzen dos tipus de criteris o variables: generals i específics.
Els criteris generals són independents del producte o del procés de compra del consumidor. Entre aquestos es poden considerar les variables demogràfiques, socioeconòmiques, geogràfiques i psicogràfiques.
-Variables demogràfiques. Sexe, edat, estat civil... La industria joguetera, per exemple, segmenta el mercat per sexe i edat, a l’igual que ho fan també els fabricants de roba, sabates, complements...
-Variables socioeconòmiques. El mercat també es pot dividir segons el nivell de renda, professió, estudis, classe social, etc. És un criteri utilitzat en el mercat de la joieria, el turisme, la vivenda, etc.
-Variables geogràfiques. La residència en una determinada regió, el seu caràcter rural o urbà, el seu tamany, el seu clima, cultura..., influeixen en els hàbits de consum. Per exemple, molts periòdics de tirada nacional inclouen un suplement adaptat a les distintes Comunitats Autònomes.
-Variables psicogràfiques. Es basa en factors de personalitat, estil de vida, valors o costums dels consumidors. És molt utilitzat en la segmentació de mercats com per exemple la roba, música, oci...
Els criteris específics estan relacionats amb el producte o el procés de compra del consumidor. Aquestos criteris s’agrupen tots sota la denominació de comportament de compra del consumidor.
-Comportament de compra. Els consumidors també es diferencien per la freqüència i el tamany de la compra que realitzen, pels beneficis que esperen del producte o per la seua fidelitat a la marca. És un criteri molt utilitzat en la industria agroalimentària, que ofereix, per exemple, un mateix producte en envasos distints (familiar o individual), o amb variacions en la seua composició (llet sencera, semidesnatada, desnatada, amb calci, amb efecte bifidus, etc).


5.- Variables del màrqueting mix: política de producte, preus, distribució (intermediaris i canals de distribució) i comunicació.
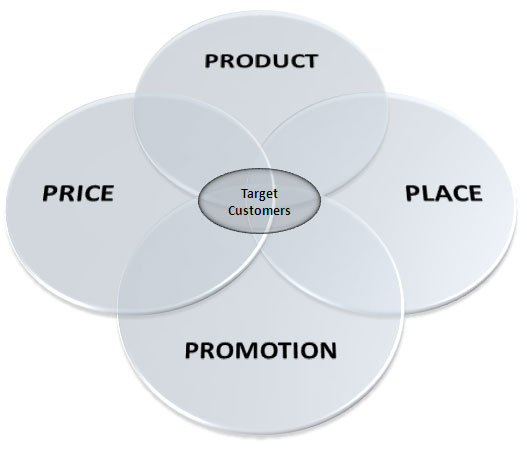
Entenem per màrqueting el conjunt d’activitats que desenvolupa una empresa que permet mantindre el contacte de l’empresa amb els consumidors, encaminades a esbrinar i satisfer les seues necessitats, amb la intenció d’aconseguir un benefici tant per a l’empresa com per als consumidors.
La seua funció principal és la satisfacció del client (actual o potencial) a través de dissenyar el producte, establir els preus, elegir els canals de distribució i les tècniques de comunicació més adequades.
L’expressió anglesa “mix” significa “combinació, mescla”. Aplicada al màrqueting es refereix al conjunt d’elements o tècniques sobre les quals pot actuar l’empresa de manera planificada per satisfer les necessitats del consumidor.
Hi ha quatre elements, controlables per l’empresa, que formen el màrqueting mix: producte, preu, promoció i distribució.
El producte és un element essencial de la política de màrqueting, ja que és l’objecte a través del qual l’empresa pot influir en el mercat. Des del punt de vista del màrqueting, el producte es defineix com un conjunt de característiques, tangibles i intangibles, susceptibles de satisfer una necessitat en el mercat.
El preu és el valor d’intercanvi del producte, que ve determinat per la utilitat o la satisfacció derivada de la compra i l’us o consum del producte.
És l’element del mix que es fixa a curt termini i amb el qual l’empresa pot adaptar-se ràpidament als canvis segons la competència, costos, cicle de vida... Es diferència de la resta de variables del mix per que condiciona més directament la decisió de compra i és l’única variable que proporciona ingressos a l’empresa de forma directa.
La distribució és la variable del mix que té per funció posar el producte a disposició del consumidor final en la quantitat demandada, en el moment en que es necessita i en el lloc on es desitge adquirir, presentant a més el producte de forma atractiva per a estimular la seua compra.
En el mercat actual no es suficient en tindre un bon producte que satisfaça una necessitat, establir un preu atractiu i distribuir-lo a través d’un canal òptim. A més, és precís que el consumidor sàpia que existeix eixe producte, quina és la seua utilitat i les seues avantatges respecte a altres productes de la competència, és a dir, s’ha de comunicar i promocionar. Hui en dia les empreses comptem amb diversos instruments per a comunicar-se amb els seus potencials clients, com la publicitat, la promoció de vendes, les relacions públiques, la venda personal, el màrqueting directe i el merchandising.

6.- Què és la diferenciació del producte

Diferenciar un producte consisteix en distingir-lo dels productes semblants de la competència mitjançant la modificació d’alguna de les seues característiques o atributs. L’objectiu de la diferenciació és aconseguir un posicionament del producte en el mercat respecte als productes de la competència. Les empreses intenten diferenciar els seus productes mitjançant la qualitat, el disseny, l’envàs, l’etiqueta, la forma de presentació en el mercat, la distribució del producte o la marca entre altres.
Per exemple, Apple ha diferenciat el seu ordinador iMac de la resta d’ordinador pel seu disseny; El Corte Inglés pel seu servei post-venda; Pato WC ha dotat a l’envàs una característica afexida com és facilitar la neteja de la zona interior de l’inodor; multitud d’empreses utilitzen la publicitat per a diferenciar-se de la competència.


7.- Explica en què consisteix el cicle de vida del producte

Els productes passen per una serie d’etapes o fases al llarg del temps que venen determinades per l’evolució de les vendes. Aquestes fases són:
-Introducció. Aquesta etapa comença amb el llançament del producte en el mercat. En aquesta etapa, les vendes són molt reduïdes i inclús es poden generar pèrdues degut als importants costos als que s’enfronta l’empresa (tant de producció com de promoció). És en aquesta etapa on es deuen fer els majors esforços de màrqueting per tal de donar a conèixer el producte.
-En l’etapa de creixement les vendes experimenten un fort augment degut al major coneixement del producte per part dels consumidors i que els costos de producció i promoció han disminuït, el que permet a l’empresa obtindre beneficis. En aquesta etapa apareixen els primers competidors, animats per l’èxit del producte en el mercat, i s’introdueixen noves versions o models del producte original, millorant la seua qualitat respecte de la fase anterior.
-L’etapa de maduresa es caracteritza per una ralentització de les vendes, que segueixen creixent però a un ritme cada vegada menor. En aquesta fase es produeixen autèntiques batalles competitives per a mantindre les vendes en un mercat que ja està saturat. Per tant, els esforços de màrqueting deuen anar dirigit a diferenciar al màxim el producte i fidelitzar els clients a la marca.
-En l’etapa de declivi les vendes i els beneficis baixen cada vagada més, degut a que el producte s’ha quedat obsolet, ha dismunuït la seua demanda o els consumidors prefereixen els productes de la competència. El procés acaba amb l’eliminació del producte del mercat


Exemple
El cicle de vida de les màquines d’escriure
En 1870 es va introduir en el mercat per primera vegada la màquina d’escriure sense cap d’èxit comercial. Anys després, i amb algunes millores, es va presentar en l’exposició Universal de París de l’any 1878. Molt prompte totes les oficines van començar a instal•lar màquines d’escriure i les vendes es van multiplicar. Els fabricant es multiplicares oferint al mercat productes poc diferenciats. A mitat del segle XX es van introduir les primeres màquines d’escriure elèctriques i a partir de la dècada dels 80-90 va entrar en la fase de declivi i retirada del mercat a mesura que es generalitzava l’us dels ordinadors personals.
Altres exemples: càmera de fotos analògica, videocassete, tocadiscos, radiocassete...

8.- Política de preus

El preu és el valor d’intercanvi del producte, que ve determinat per la utilitat o la satisfacció derivada de la compra i l’us o consum del producte.
És l’element del mix que es fixa a curt termini i amb el qual l’empresa pot adaptar-se ràpidament als canvis segons la competència, costos, cicle de vida... Es diferència de la resta de variables del mix per que condiciona més directament la decisió de compra i és l’única variable que proporciona ingressos a l’empresa de forma directa. Per a la fixació del preu, entre altres, l’empresa ha de tindre en compte els costos de producció, distribució, promoció, el preu de la competència i el marge de benefici que desitja obtenir.
Existeixen varis mètodes de fixació de preus d’un producte, cada un dels quals es basa en un aspecte: els costos, la competència o la demanda.
-Fixació de preus basada en els costos
Consisteix en afegir al cost unitari de producció un determinat marge de benefici
Preu de venda = Cost unitari de producció + % marge de benefici
És el procediment tradicional que han utilitzat les empreses per ser el més fàcil, ja que la informació que es necessita esta disponible en la pròpia empresa.
-Fixació de preus basada en la competència
En aquest cas, el preu es fixa en funció dels preus que tinguen els productes de la competència. Existeixen varies alternatives:
-fixar un preu superior al de la competència. Es pot fer quan el consumidor considere que el producte és millor que el de la competència. Aquest mètode és aplicable a les marques liders del mercat.
-fixar un preu inferior al de la competència. En aquest cas, l’empresa pretén compensar un preu més baix amb un nombre més alt de clients i així aconseguir ingressos més elevats.
-fixar un preu semblant al de la competència. Es recomana quan el producte es diferència poc respecte del de la competència i quan té molts substitutius.
-Fixació de preus basada en la demanda
En aquest mètode es té especialment en compte la resposta o sensibilitat dels consumidors davant canvis en el preu del producte, és a dir l’elasticitat-preu de la demanda.

9.- Estratègies de preus

A més de comptar amb mètodes de fixació de preus, les empreses deuen valorar quina estratègia contribueix a millorar els seus objectius. Entre les estratègies més utilitzades estan:
-Estratègia de preus diferencials. Implica vendre el mateix producte a diferents preus. Per exemple el mateix bitllet de tren val diferent depenent si eres menor, adult, jubilat, en carnet jove...
-Estratègia de preus psicològics, que fa pensar que el preu es menor del que és realment, per exemple 9,5 o 4,95. O empreses que utilitzen preus de prestigi per a comunicar la superioritat del producte o classe social.
-Estratègia de preus confusos, per exemple, preus subjectes a unes despeses d’enviament, o a l’obligació de contractar algun servei de manteniment. Preus captius, quan es ven barat un producte (impressora) i cars els seus accessoris (tinta). Preus en dos components, per exemple el telèfon que es paga la línia i les cridades a part. Preus paquet com a incentiu per a vendre productes complementaris (enciclopèdia amb regal d’estanteria).

10.- Política de distribució

La distribució és la variable del mix que té per funció posar el producte a disposició del consumidor final en la quantitat demandada, en el moment que es necessita i en el lloc on es desitge adquirir, presentant a més el producte de forma atractiva per a estimular la seua compra. La distribució afegix valor al producte al generar tres tipus d’utilitats:
-Utilitat de temps, permetent que el producte estiga a disposició del client en el moment en què el necessite.
-Utilitat de lloc, ajudant a situar el producte en un lloc prop i còmode per al consumidor.
-Utilitat de possessió, traspassant la propietat del producte.

Els intermediaris són les persones que duen a terme la funció de distribució del producte. L’existència d’intermediaris incrementa els costos i, per tant, el producte s’encareix. Es evident que si se suporta eixe major cost és per les avantatges que proporciona l’intermediari, entre les que destaquen: reduir el nombre de transaccions, adequació de l’oferta a la demanda, crear varietat, activitats de logística, atorguen financiació, realitzen activitats de promoció, proporcionen serveis addicionals...
Els intermediaris poden ser majoristes o minoristes, segons la posició que ocupen en el canal de distribució del producte. Els majoristes compren als fabricants (o a altres majoristes) per a vendre als minoristes; es caracteritzen per no vendre al consumidor final i per que solen vendre en grans quantitats. Els minoristes adquireixen els productes als fabricants o als majoristes per a vendre’ls als consumidors finals i en quantitats xicotetes.

11- El canal de distribució

El canal de distribució d’un producte està format pel conjunt d’intermediaris o camí que te que recórrer el producte des del seu lloc d’origen o fabricació fins al seu lloc de consum final.
Tres són els aspectes que defineixen un canal de distribució:
-La seua llargària.
La llargària ve definida pel nombre d'intermediaris (majoristes o minoristes) que tinga eixe canal. En aquest sentit distingim tres tipus de canals:
-Un canal directe es aquell que no té ningun tipus d'intermediari. Es típic dels mercats de serveis o empreses petites que fabriquen i venen els seus productes en el mateix lloc, com per exemple un forn.

-Un canal curt és aquell que té pocs intermediaris; en general, sols hi ha un minorista entre el fabricant i el consumidor final. Un exemple seria el canal de venda de cotxes nous, on l'únic intermediari entre el fabricant i el client final és el concesionari.

-Per contra, en un canal llarg el nombre d'intermediaris és elevat, podent haver-hi varis majoristes i minoristes. Un exemple es troba en el canal de distribució dels productes agrícoles.

-L'amplitud d'un canal
Ve determinat per la cobertura que es vol assolir amb la venda d'eixe producte, que pot ser intensiva, selectiva i exclusiva.
-Distribució intensiva. És aquella que pretén assolir una elevada quota de mercat estant present en el major nombre possible de punts de venda. Per exemple els refrescs, que podem adquirir-los en molts punts de venda diferents: supermercats, bars, discoteques, restaurants, quioscs, màquines expenedores...
-Distribució selectiva. En aquest cas existeix un nombre limitats de punts de venda que han sigut seleccionats pel fabricant en funció de la imatge que l'empresa vullga donar. Per exemple algunes marques de productes higiènics o de papilles de nadons sols es pots comprar en farmàcies.
-Distribució exclusiva. Consisteix en elegir un únic distribuïdor per àrea geogràfica al que se li concedeix l’exclusivitat de distribució del producte en el seu territori. Per exemple marques de luxe en roba, cotxes, rellotges...

-L'estructura organitzativa
Fa referència a les possibles relacions o agrupacions que poden existir entre els distints membres d'un canal de distribució.
Si les agrupacions s'efectuen entre membres que desenvolupen la mateixa funció dins del canal, es denominen sistemes de distribució horitzontals. Un exemple són els mercats o els centres comercials.
Per contra, si les agrupacions són entre membres que realitzen distintes funcions dins del canal, es denominen sistemes de distribució verticals. Per exemple, quan un fabricant decideix obrir les seues pròpies tendes de venda al públic, com ho ha fet l'empresa Inditex amb les seues tendes Zara, convertint-se en fabricant i distribuïdor minorista al mateix temps.

12.- Política de comunicació o promoció del producte

En el mercat actual no es suficient en tindre un bon producte que satisfaça una necessitat, establir un preu atractiu i distribuir-lo a través d’un canal òptim. A més, és precís que el consumidor sàpia que existeix eixe producte, quina és la seua utilitat i les seues avantatges respecte a altres productes de la competència, és a dir, s’ha de comunicar i promocionar.
Els objectius de la comunicació poden ser varis: fer que es conega el producte (notorietat), informar sobre les característiques del producte o empresa (coneixement), provocar sentiments favorables cap al producte (gust), ressaltar els valors positius sobre la resta de productes de la competència (preferència), generar confiança en què és el millor producte del mercat (convicció) i per últim i més important, incitar al consumidor a què compre el producte (compra).
Hui en dia les empreses comptem amb diversos instruments per a comunicar-se amb els seus potencials clients, com la publicitat, la promoció de vendes, les relacions públiques, la venda personal, el màrqueting directe i el merchandising. Les empreses deuen combinar-los adequadament per aconseguir una mescla promocional o mix de comunicació per a poder assolir els objectius marcats.

13.- La publicitat

La publicitat és la ferramenta de comunicació més utilitzada i coneguda per tots, i també la que mou més diners. És per això que en moltes ocasions s’identifica o es confon el màrqueting únicament amb la publicitat, quan sols és una part del mateix.
La publicitat es pot definir com una forma de comunicació unilateral en que un emissor identificat (l’anunciant) emet un missatge a través de diferents mitjans massius (televisió, ràdio, internet, premsa, tanques publicitaries...) a un grup de receptors anònims (consumidors potencials).
La publicitat pot tindre tres objectius:
-Informar, per exemple de les característiques d’un nou producte, com s’utilitza i per a què aprofita.
-Persuadir al consumidor que el producte que es publicita és el millor i incitar a la seua compra.
-Recordar al consumidor que eixe producte segueix en el mercat.
La publicitat es desenvolupa a través de distints suports (televisió, radio, premsa, internet, tanques, revistes, etc), el que permet la seua adaptació a distints col•lectius i àrees geogràfiques. És, sense dubtes, l’instrument més adequat per arribar a un públic de mases. Té com a inconvenient el seu elevat cost, encara que també és cert que la seua diversitat de suports permet ajustar la campanya publicitària a distints pressupostos.
Generalment, les empreses solen encarregar la campanya publicitària a una agència de publicitat. Una vegada acabada la campanya cal avaluar el seu impacte, per exemple mitjançat enquestes per a conèixer la notorietat del producte, o quantificant les vendes per vore si s’han incrementat.

14.- La promoció de vendes

La promoció de vendes es defineix com un conjunt d’accions i estímuls, limitats en el temps i en l’espai, que té com a objectiu incrementar les vendes d’un producte a curt termini o donar a conèixer un nou producte.
Les accions promocionals poden anar dirigides als consumidors finals, als intermediaris o als prescriptors, és a dir, a aquells professionals que estan en situació de recomanar l’us d’un determinat producte. Com per exemple els perruquers amb els productes capil•lars, els metges amb els medicaments o els professors amb els llibres de text o lectura...
Alguns exemples d’accions de promoció de vendes poden ser:
-Major quantitat de producte gratis.
-Mostres gratuïtes a la compra d’un altre producte.
-Promocions de 3X2 o 2x1.
-Vals descompte per a pròximes compres.
-Participacions en sortejos o concursos.
-Demostracions o degustacions directes del producte.
-etc
Aquestes accions han de ser puntuals, doncs d’altra manera deixaria de ser una acció de promoció de vendes per a convertir-se en un atribut més del producte. Tampoc es recomanable si el producte gaudeix d’un elevat prestigi, ja que aquestes campanyes poden danyar la imatge de marca.

15.- Les relacions públiques

S’enten per relacions públiques el conjunt d’activitats realitzades amb el proposit de crear una bona imatge de l’empresa i dels seus productes.
Per tant, una acció de relacions públiques en si no tracta de vendre el producte que comercialitza l’empresa, sinò simplement de crear sentiments favorables cap a la companyia i els seus productes.
Per exemple, quan una empresa organitza una festa i convida a alguns personatges famosos per a donar a conèixer un producte qua acaba de traure al mercat, com per exemple un perfum o un rellotge.
Les relacions públiques que du a terme una empresa poden ser externes, si van dirigides als consumidors, proveïdors, institucions, organitzacions o a la societat en general; o internes, si van dirigides als empleats de la pròpia empresa
Entre les activitats de relacions públiques poden anomenar:
-L’esponsorització i patrocini d’iniciatives o d’actes socials, culturals o esportius.
-Organització de festes.
-Col•laboració amb entitats benefiques.
-Regals als empleats, com per exemple viatges de cap de setmana.
Tot açò amb l’objectiu de provocar una imatge favorable de l’empresa patrocinadora en el públic o empleats.

16.- La venda personal

La venda personal implica l’us d’una xarxa de venedors o representants, (força de vendes), que s’encarreguen de vendre de manera directa amb el client el producte de l’empresa. Entre les seues avantatges destaca la comunicació directa amb el client i la informació que l’empresa recapta de primera ma sobre el seu producte. Te com a principal inconvenient el seu alt cost. Per tant, és recomanable per a mercats petits o si el segment al que va dirigit està clarament identificat per a seleccionar els potencials clients (per exemple el mercat de maquinària industrial).

17.- El màrqueting directe

El màrqueting directe es caracteritza per utilitzar canals d’informació interactius, com el telèfon, el correu postal, el correu electrònic, internet, la televisió, etc., que permeten establir un contacte directe individual i sense intermediaris entre l’empresa i el consumidor. Normalment els productes ofertats per l’empresa no es venen en les tendes, soles es poden adquirir per aquestos mètodes, per exemple el telemàrqueting, la venda per catàlec, etc.

18.- El merchandising

El merchandising fa referència al conjunt de tècniques de presentació, animació i col•locació dels productes en el punt de venda amb la fi de cridar l’atenció del client i estimular la seua venda.
Amb l’aparició dels grans magatzems, el producte l’agafa directament el consumidor de les estanteries, és per això que les empreses tracten d’incrementar l’atractiu dels productes mitjançant tècniques com són la col•locació en les estanteries (part alta, a l’altura dels ulls i part baixa); presentació, en estanteries separades o grans cartells anunciant ofertes, promocions o degustacions; il•luminació, per exemple en a secció de fruita o en la secció d’higiene personal la il•luminació és més potent; els productes de compra per impuls, com xiclets, piles, maquinetes de rasurar, paquets d’aperitiu xicotets que es col•loquen en les caixes d’eixida, etc. També s’assenyalen dades com sant Valenti, Nadal, Pasqua, etc. per a incentivar la compra de productes relacionats en aquestes festes.

Tuesday, 8 February 2011

Organització d'empreses


12.- tipus d’organigrames

Hi ha diversos models d’estructura organitzativa i cada empresa s’adapta a aquell que més s’adiu a la seua manera de fer. Alguns del models més imposat en les empreses són els següents:

12.1. Model líneal, vertical o jeràrquic

És un model que es basa en el principi de comandament; és a dir, tothom depèn d’un superior, que és qui dona les ordres, i només se’n poden rebre d’aquesta persona. Per tant, cada persona es troba subordinada a un immediat superior. És un model vàlid per a petites i mitjanes empreses, o empreses grans amb explotacions simples o processos d’un sol producte.
Els avantatges d’aquest model són: la simplicitat, l’autoritat i les àrees de responsabilitat estan ben definides i la rapidesa en la presa de decisions.
Quant als inconvenients, s’ha de dir que cada directiu és responsable d’una gran varietat d’activitats, i no pot ser expert en totes, hi ha una falta d’especialització, i una excessiva concentració d’autoritat. També hi ha una manca de flexibilitat i de motivació en els subordinats.
L’esquema d’aquest model d’organització seria:


12.2. Model funcional o horitzontal

Es caracteritza per la necessitat d’implantar l’especialització i divisió del treball en els diferents nivells de l’estructura jeràrquica.
Aquest model es caracteritza per que els subordinats reben ordres , comunicacions i assessorament de varis jefes diferents, on cada un d’ells és especialista en una funció concreta de la que és responsable.
Com a inconvenient màxim s’observa el de l’eliminació de la unitat de comandament, ja que cada treballador pot rebre ordres de més d'un cap, i de vegades són ordres contraposades, per la qual cosa es creen confusions i conflictes de convivència. Els canals de comunicació són més complexos i poden sorgir problemes de coordinació al definir el límit d’autoritat de cada especialista.
L'avantatge d'aquest model és que es pot disposar d'especialistes en cada activitat i que poden assessorar a la resta de departaments.
L'esquema seria:


12.3. Model en línia i d'assessorament (staff)

L'estructura en línia i staff és aquella en la qual es combinen les relacions d'autoritat directa, pròpies de l'estructura lineal, amb relacions de consulta i recolzament tècnic que es mantenen amb els departaments denominats staffs, que no tenen cap tipus d'autoritat dins de l'organització, soles d’assessorament. Exemples són: els d’I+D+i, juridics-legals, d’informàtica, etc.
L'avantatge que presenta aquest model és que permet la intervenció d'especialistes que assessoren diversos departaments. A més, segueix la relació de comandament en el sentit que cada persona depèn d'una altra; és a dir, només rep ordres d'un cap.
Malgrat tot, aquest model també té inconvenients. Les decisions són lentes, ja que s'ha de consultar el departament d'assessorament. Pot hi haver conflictes de relacions de personal en el cas que les persones que en formen part s'involucren en decisions que no els pertoquen. Aquests departament representen un cost addicional per a l'empresa.
L'esquema del model podria ser:


12.4. Model d’estructura en comité

En aquest tipus d’estructura organitzativa les decisions i la responsabilitat són compartides conjuntament per un grup o comité de persones. Es considera, més que un tipus d’estructura, un complement d’ella, pel que sol utilitzar-se conjuntament amb l’estructura en línia i staff, i soles per a decisions concretes. Per exemple, per al desenvolupament d’un nou producte, creen un comité amb directius de diverses àrees (producció, màrqueting i finances).
Els avantatges que presenta són que les decisions es prenen considerant totes les perspectives possibles des de les quals s’ha d’enfocar un problema. I també que al participar totes les àrees de l’empresa els treballadors estan més implicats i motivats.
Els seus inconvenients són la lentitud en la presa de decisions i que, en ocasions, les decisions es prenen més per compromisos i interessos personals que buscant la millor alternativa.


12.5. Model d’estructura matricial

Aquest model combina la departamentació funcional amb la departamentació per productes (o per projectes, mercats o clients), adoptant una estructura en forma de matriu de doble entrada, en la que els especialistes de diferents àrees treballen junts en diferents productes. Existeix una doble autoritat, cada membre d’un grup rep instruccions del cap de projecte (autoritat horitzontal) i del cap de departament funcional (autoritat vertical).
El seu principal avantatge radica en la seua flexibilitat per a afrontar projectes importants que requereixen la participació dels distints departaments de l’empresa.
El seu inconvenient més destacat són els possibles problemes de coordinació derivats de la doble autoritat. També, com augmenten els càrrecs i els departaments, els costos administratius són més alts.


Model d'organització informal

Els models vist fins ara formen part de l'organització formal, que és la que coneixen tots els integrants de l'empresa i està recollida documentalment. De manera paral•lela, hi pot haver una altra organització, no oficial ni documentada, que sorgeix de les mateixes relacions entre els membres que formen l'empresa. Aquest tipus s'anomena organització informal.
Es pot definir l'organització informal com el conjunt de relacions personals i socials que no estan preestablides per la direcció de l'empresa, però que sorgeixen espontàniament quan les persones es relacionen entre si.
Així doncs, l'organització informal naix a partir del moment en què els treballadors es relacionen amb persones que no pertanyen al seu departament i es formen grups de treball que no estan predeterminats. En aquests grups, es transmet informació no oficial en forma de rumors i s'estableixen, a vegades, normes de funcionament que tenen més força que les que estan escrites.
El que solen fer els directius és tenir coneixement de l'existència d'aquesta organització i treure'n profit intentant que actue a favor de l'organització de l'empresa.


Relacions entre el personal de l’empresa:

1 - Formen part de l’equip d’atletisme de l’empresa.

2 - Dinen junts.

3 - Van a estudiar junts a la Universitat.
Activitats tema 4 L'organització de l'empresa

01.- Què s’entén per organització en l’empresa. Estructures formal i informal.

Una de les funcions de la direcció és el disseny d'una organització capaç d'aconseguir els objectius fixats en la planificació. Aquesta funció de dissenyar o crear l'estructura d'una empresa consisteix, bàsicament, en agrupar totes les activitats de l'empresa en departaments, assignar un cap i delegar-li l'autoritat necessària per a gestionar el departament.
Aquesta estructura, que ha sigut planejada i implantada per la direcció de l'empresa, constitueix l'estructura formal. Es representa gràficament a través d’un organigrama on s’especifiquen els diferents departaments, els llocs de treball, la jerarquia de comandament, i les vies de comunicació i coordinació.
Però existeix un altre tipus d'estructura, que denominarem estructura informal, que sorgix de manera espontànea, sense ninguna planificació prèvia i fruit de les relacions que s'estableixen entre les persones que treballen en l'empresa. A diferència de l'anterior no està descrita en cap document intern de l'empresa. En aquests grups, es transmet informació no oficial en forma de rumors i un exemple pot ser les relacions entre diferents treballadors de distints nivells de l’empresa que juguen junts en el mateix equip de futbol.

02.- Explica en què consisteix la departamentació de l’empresa.

La departamentació és el procés d’agrupar les activitats i treballadors, que estan relacionats entre si, en unitats especifiques que s’anomenen departaments.
La departamentació té com a objectiu facilitar la coordinació, la supervisió i el control de les funcions i activitats de l’empresa.
Existeixen molts criteris per a realitzar la departamentació, però els més comuns són: -departamentació funcional, consisteix en agrupar les activitats que realitzen tasques del mateix tipus (producció, comercial, finances...).
-per productes, s’agrupen en un mateix departament tots els llocs de treball que realitzen tasques relatives a un mateix producte o línia de productes.
-per clients, s’agrupen tots els lloc que treballen per a un mateix destí o client (productes industrials, productes de consum).
-per zones geogràfiques, s’utilitza com a criteri d’agrupació el territori on opera l’empresa ( zona nord, zona centre, zona sur).

03.- Què s’entén per delegació de l’autoritat?


Un factor a tindre en compte en el disseny d'una organització és el major o menor grau de concentració d'autoritat que es dessitge, entenent l'autoritat com el dret a manar i fer-se obeir.
La delegació d’autoritat consisteix en asignar una tasca a un subordinat, dotant-lo de llibertat i autoritat per a poder-la exercir. Per a que la delegació siga efectiva, és precís conferir-la d’autoritat.
La decisió és centralitzar l’autoritat, de manera que la majoria de les decisions depenguen d'un poder central situat en la cúspide de la piràmide jeràrquica, o descentralitzar-la, transferir part de l'autoritat dels nivells alts de la direcció a nivells més baixos.

04.- Què és el principi d’autoritat i jerarquia. La cadena de comandament.

Autoritat és el poder legítim que dona dret a dirigir un grup de persones. En les empreses, aquest poder deriva dels propietaris del capital. Conseqüència directa de l’autoritat és l’organització jeràrquica, que estableix distints nivells de comandament. Segons el principi jeràrquic, deu d’existir una línia clara d’autoritat en tots els àmbits de l’empresa, formant una cadena de comandament. Per exemple:
director general---caps de departaments---encarregats---treballadors
L’autoritat va unida a la responsabilitat, ja que qui l’exercis respon de les conseqüències de les seues ordres front als seus superiors. A major autoritat i poder, major responsabilitat.
En la cadena de comandament poden aparéixer dos tipus de posicions:
• Les persones que ocupen posicions de línea, exercixen un comandament efectiu sobre les persones que estan situades en els nivells inferiors de la cadena de comandament.
• Les persones que ocupen posicions de staff, realitzen una llabor de suport o assessoria als membres de la línea, però no tenen cap autoritat sobre aquestos.


05.- Explica la teoria de les necessitats de Maslow.

Enunciada per Abraham Maslow en 1943 es pot resumir en que la motivació humana depén de com estiguen de satisfetes els cinc tipus de necessitats que tenen les persones. Aquestes necessitats estan jerarquitzades en funció de la seua capacitat per a motivar i es poden representar en forma de piràmide:
Les necessitats fisiològiques, aconseguir un treball per a poder viure. Menjar, vestir-se, tindre una vivenda..
-Les necessitats de seguretat en l’àmbit laboral es manifesten en la preferència per un lloc de treball estable, la seguretat de percebre prestacions de desocupació o de jubilació...
-Les necessitats socials suposen la necessitat de sentir-se integrat i estimat en l’entorn de treball.
-Les necessitats d’estima es tradueixen en la búsqueda d’un reconeixement per part dels demés, de sentir-mos respectats i valorats pel nostre treball...
-Les necessitats d’autorealització comprenen la necessitats de les persones d’assolir el màxim potencial en la seua carrera professional, ser el jefe i dirigir un equip de treball, arribar a


Els quatre principis bàsics que enunciava Maslow són:
1-Els esser humans tenen necessitats, i soles les que no estan satisfetes influeixen en el seu comportament.
2-No totes les necessitats tenen la mateixa importància per a l’individu, per això estableix un ordre, una jerarquia de necessitats, des de les més bàsiques (fisiològiques) fins a les més complexes (autorealització).
3-En primer lloc, l’individu s’ocupa de satisfer les seues necessitats més bàsiques, i sols quan aquestes estan suficientment cobertes, pensa en satisfer les d’ordre superior com a factor de motivació.
4-Segons ascendim en la jerarquia de necessitats, més individualitat, humanitat i salut psicològica mostrarà la persona.

06.- Explica els diferents estils de direcció empresarial.

Per lideratge s’entén la capacitat que posseïx una persona per a atraure l’ajuda i el suport d’un grup en ordre a realitzar una tasca comú. Hi han diferents estils de direcció o lideratge:
• L’estil de direcció autocràtic o autoritari. El líder autocràtic no delega i concentra en ell tot el poder de decisió. La comunicació es produeix de dalt a baix. Els objectius i les tasques estan estrictament determinades, i els empleats deuen complir-los tal i com s’han fixat.
• L’estil de direcció paternalista. És també un estil dictatorial, si bé amb la diferència que les decisions les pren el líder suposadament en benefici dels empleats. Per això, sol generar una major lleialtat i una major estabilitat en la plantilla.
• L’estil de direcció democràtic o participatiu. El lider permet als seus empleats involucrar-se en les decisions de l’empresa, així, es delega i fomenta la pressa en els distints nivells de l’empresa, i la direcció escolta a l’empleat, que pot assumir una major responsabilitat en les tasques.
• L’estil de direcció laisez-faire. El paper del director és secundari, doncs els empleats dirigeixen els seus propis departaments. Açò pot donar lloc a una insuficient coordinació o comunicació.

07.- Explica la teoria X i Y de McGregor

En 1960, Douglas McGregor exposà la teoria x i la teoria y. En ella planteja dues concepcions extremes de les persones en relació amb la seua motivació laboral:

Segons la teoria X, en general el treballador: Segons la teoria Y, en general els treballadors:
-Considera el treball com a imposat i tracta d’evitar-lo si pot. -Considera que l’esforç en el treball és natural.
-Soles s’aconsegueix el seu esforç en el treball si se’l controla i amenaça. -Té autocontrol i es guia a si mateix per aconseguir els objectius.
-Prefereix evitar la responsabilitat. -Accepta les responsabilitats derivades del seu treball.
-És poc ambiciós -Asumeix compromisos si rep compensacions.
-Busca el seu propi interés i la seua seguretat per damunt de tot -Té capacitat d’imaginació i creativitat.


Mc Gregor planteja que els líders es comporten amb els seus empleats segons la imatge que tinga d’ells. Si un líder pensa que els seus subordinats tenen les característiques de la teoria X, utilitzarà un estil autoritari, amb amenaces, no els donarà responsabilitats i no confiarà en la seua col•laboració. Per contra, si el líder té la imatge de la teoria Y dels seus subordinats, tindrà un estil participatiu, tractarà de motivar-los, els donarà responsabilitats i confiarà en la seua col.laboració, etc.


08.- Explica les principals aportacions de Taylor, Fayol i Mayo en l'àmbit de la direcció empresarial.

Aquestes teories clàssiques són de principis del segle XX, quan els païssos més desenvolupats es trobaven en plena revolució industrial. En eixos moments, el principal problema que havien de resoldre els directius era augmentar la productivitat de les empreses.

Teoria de Taylor
La idea bàsica era augmentar la productivitat industrial millorant la productivitat dels treballadors. Per a aconseguir-ho, va dissenyar un sistema d’organització del treball que es basa principalment en:
-separació radical entre direcció i treballadors.
-organització funcional, cada treballador rep ordres de tants caps com tasques tinga el seu treball.
-el control estricte del temps necessari per a cada una de les tasques,
-la selecció, formació i disciplina dels treballadors,
-la motivació del treballador mitjançant incentius econòmics.

Teoria de Fayol
Basant-se en la seua experiència empresarial, va proposar un sistema d’organització que pretenia organitzar l’empresa en la seua totalitat per a aconseguir una major efectivitat i productivitat.
Per a Fayol la funció directiva és la més important, ja que la seua missió és planificar, organitzar, gestionar i controlar la resta de funcions de l’empresa (producció, comercial, finances...)
Fayol va defendre una organització jeràrquica de l’administració basada en els principis d’unitat de direcció i unitat de comandament, cada treballador deu rebre ordres d’un sol cap. Organitza l’empresa segons una jerarquia piramidal, on l’autoritat, l’ordre i la disciplina són fonamentals.

Davant la deshumanització del treball i l’excessiva rigidesa dels mètodes de les teories clàssiques sorgix la teoria de relacions humanes o teoria de Mayo.
Els estudis de Mayo el portaren a concloure que les relacions humanes en el treball constitueixen un aspecte decisiu en l’èxit o fracàs de l’organització, i si els directius volen que eixes relacions siguen bones, han de conéixer les raons del comportament dels seus treballadors i els factors psicològics i socials que influeixen en ells. Principalment destaca la necessitat de reconeixement i acceptació social, i la necessitat que el treballador (home social) té de pertànyer a un grup.

09.- En què consisteix la funció de control en l’empresa?

La funció de control consisteix en medir els resultats reals de l’empresa i comparar-los amb els objectius planificats per la direcció, i si es produeix alguna desviació, indicar possibles alternatives de millora. És fonamental que tots els integrants de l’organització estiguen asabentats dels objectius a aconseguir.
Podem distingir entre controls interns, fets pels propis integrants de l’empresa i controls externs, fets per especialistes aliens a l’empresa, la més comú és l’auditoria financera.


10.- En què consisteix la direcció de qualitat total?

La direcció de qualitat total consistix en infondre el valor de la qualitat total en totes les activitats de l’empresa, de forma que li permeta col•locar-se en una situació d’avantatge davant la competència.
La direcció de qualitat total es basa , fonamentalment, en quatre pilars:
- La implicació de tots els empleats de l'empresa en la millora de la qualitat, des del director general fins als treballadors de nivell mes baix en l'escala jeràrquica.
- L'atenció prioritària al client: veure què és el que demanda i tractar de satisfer les seues necessitats i expectatives.
- El benchmarking, una tècnica empresarial que consistix a investigar què fan altres empreses de la competència millor que ella i com ho fan, per a tractar d'imitar-les o superar-les.
- La millora contínua, és a dir, la introducció sense pausa de xicotetes millores en totes les àrees de l'organització.


11.- Tipus de comunicació en l’empresa.
Pot ser comunicació vertical quan s'establix entre els directors i els seus subordinats. Que pot ser descendent, quan emana del nivell superior cap als subordinats, o discórrer en sentit invers, ascendent, des dels subordinats als caps.
O també pot ser:
Comunicació horitzontal, esta comunicació es produïx entre companys del mateix nivell. És més informal que en la comunicació vertical.
.

Friday, 19 November 2010

Prob 1ª AVA

Problema 1. Una empresa es dedica a la producció d’un bé “X”, combinant distintes quantitats de capital, treball i matèries primeres. Es disposa de la següent informació relativa als diferents procesos productius o tecnologies disponibles per a l’empresa:


Sabent a més que el cost unitari per la utilització del capital és de 5,70€, el salari per hora de treball de 4,24€, el Kg de MP és de 0,30€ i el preu de venda del producte acabat és de 2,00€, respón a les següents preguntes:
a- Diges quins procesos productius són tècnicament eficients i quins tècnicament ineficient i per què.
b- Calcula quina tecnologia és econòmicament eficient.
c- Calcula la productivitat mitjana del capital, treball i MP de la tecnologia econòmicament eficient.

d- Calcula la productivitat global del procés de producció A.

Problema 2. L’empresa ciclos sl es dedica a la fabricació de bicicletes. El cost fixe del capital (instalacions, maquinària, ferramentes...) que té que suportar és de 300€/mes. A més, la fabricació de cada bicicleta suporta uns costos variables (energia, materies primeres, ma d’obra...) de 50 €. El preu al que ven l’empresa les bicicletes en el mercat és de 100 €.
a- Ompli una graella amb els CF, CV, CT, Cme i IT. Si la producció va de 0 a 10 bicicletes.
b- Calcula el llindar de rendibilitat.
c- Representa les corbes de Ct i IT, asenyala l’umbral de rendibilitat i digues què significa.


1. La empresa EUROPA SA. se dedica a la producción de motores de agua. Para realizar un nuevo modelo, se plantea adquirir las piezas a otra empresa o bien fabricarlos ella misma. Se dispone de los siguientes datos:
a) Si los fabrica ella misma, tendrá unos costes fijos de 60.000 € y el coste variable de fabricar un motor será de 120 €.
b) Si los adquiere a otra empresa especializada en estos productos, el precio de compra por unidad será de 150 €.
Se pide:
Determinar para qué número de unidades anuales de motores es indiferente para la empresa fabricarlos o comprarlos. En caso de fabricar 2.500 unidades al año, ¿qué decisión tomaría?

2. La empresa Grandes Turismos S.A., dedicada a la fabricación de automóviles, adquiere un componente a un precio unitario de 6 €. Dicha empresa se plantea si le sigue interesando adquirir este componente o producirlo ella misma. Por esta razón ha realizado unos estudios según los cuales producir esta pieza le supondría unos costes fijos de 1.500.000 € y un coste variable unitario de 1 €.
Se pide:
a. Determinar para qué número de unidades es indiferente para la empresa fabricarlos o comprarlos.
b. En caso de necesitar 500.000 unidades de ese componente, ¿qué decisión adoptaría?
c. Representar gráficamente el problema.

3. L’empresa ciclos sl es dedica a la fabricació de bicicletes. El cost fixe del capital (instalacions, maquinària, ferramentes...) que té que suportar és de 300€/mes. A més, la fabricació de cada bicicleta suporta uns costos variables (energia, materies primeres, ma d’obra...) de 50 €. El preu al que ven l’empresa les bicicletes en el mercat és de 100 €.
a- Ompli una graella amb els CF, CV, CT, Cme i IT. Si la producció va de 0 a 10 bicicletes.
b- Calcula l’umbral de rendibilitat.
c- Representa les corbes de Ct i IT, asenyala l’umbral de rendibilitat i digues què significa.

4. Hallar el punto umbral de una empresa dedicada a la fabricación del producto X si tiene unos costes fijos de 50.000 u.m., unos ingresos de 90.000 u.m., y unos costes variables unitarios de 25 u.m. El precio de venta unitario es de 50 u.m.
· Realizar la representación gráfica y señalar el punto umbral de rentabilidad, la zona de beneficios y de pérdidas.
· Si los costes fijos se incrementan en un 10%, los costes variables unitarios aumentan un 10% por unidad, y el precio de venta unitario se mantiene constante, ¿cuál será el nuevo punto muerto de esta empresa? Represéntalo gráficamente.

5. Un empresario está analizando la posibilidad de introducir un producto nuevo en el mercado. Tras meditar sobre el proceso de producción y los diversos costes que debería asumir, este empresario ha estimado que los costes variables por cada unidad producida y vendida serían de 6 euros y que los costes fijos anuales serían de 60.000 euros.
Se pide:

a) Determinar el Umbral de Rentabilidad o Punto de Equilibrio para el primer año, si
el precio de venta unitario se estableciera en 18 euros. (1 punto)
b) Determinar los beneficios que se obtendrían si espera vender 10.000 unidades de
este producto el primer año, si el precio de venta fuera de 14 euros. (0,75 puntos)
c) Teniendo en cuenta que finalmente estableció el precio de venta de 14 euros por unidad, ¿cuántas unidades vendieron?

Wednesday, 17 November 2010

Area de producció

L’àrea de producció
1.- Què s’entén per productivitat dels factors productius? I Per productivitat global?

La productivitat és la forma de mesurar l’eficiència de la producció i pot definir-se com la relació que existeix entre la producció d’un període i la quantitat de recursos emprats.
Alhora de millorar la productivitat d’una empresa caben dues opcions: reduir els inputs mentre els outputs es mantenen constants o, augmentar els outputs mentre els inputs romanen constants.
En general es distingixen dos tipus de mesures de la productivitat: la productivitat d’un factor productiu i la productivitat global.

En el cas de la productivitat del factor treball es calcularà de la següent forma:

Unitats obtingudes de producte (q)
Productivitat del treball = ------------------------------------
Unitats de treball emprades (L)

La productivitat d’un factor relaciona el volum de producció amb un únic factor o input, en aquest cas el treball.

En el cas de la productivitat global es calcularà de la següent forma:

Unitats obtingudes de producte (q)
Productivitat global = ----------------------------------------
Treball + Capital + Altres factors


La productivitat global relaciona el volum de producció amb el conjunt de tots els factors o inputs emprats. Com els distints outputs obtesos i factors emprats són heterogenis, s’han de valorar en una unitat de mesura comú, en unitats monetàries (€).


02.- Què és l’eficiència tècnica i econòmica relativa a un procés productiu? Definició i exemple.

Una volta que les empreses han decidit quin bé o servei volen produir, cal elegir la tecnologia més eficient per a produir-lo.
Una tecnologia mostra la manera òptima de combinar els factors de producció per a l’obtenció de béns i serveis.
Si comparem dos mètodes de producció A i B, el mètode de producció A és tècnicament més eficient que el B si permet obtenir més producció utilitzant les mateixes quantitats de factors de producció; o si per a la mateixa producció utilitza menys factors productius.
Un mètode de producció és econòmicament eficient quan, a més de complir la característica d’eficiència tècnica, permet elaborar els productes amb el menor cost total.

Exemple: Una empresa pot triar entre quatre tecnologies, A, B, C i D, per a produir el seu producte. Les combinacions de treball i capital que utilitza cada tecnologia, i la producció obtesa són les següents:

Tecnologia Factor treball Factor capital Producció Eficiència tècnica Eficiència econòmica
A 63 1.000 T. E. E. E.
B 6 3 1.000 T. E. E. I.
C 6 4 1.000 T. I. -
D 3 6 900 T. I. -

-Si comparem els mètodes B i C, comprovem que per a la mateixa producció el mètode C empra les mateixes unitats de factor treball però més unitats de factor capital que la tecnologia B. Per tant el mètode C es ineficient respecte del mètode B.
-Si comparem els mètodes A i D, comprovem que emprant els dos els mateixos factors de producció, el mètode D produeix menys unitats que el mètode A. Per tant el mètode D és ineficient respecte del mètode A.
- Si comparem els mètodes A i B, comprovem que per a la mateixa producció el mètode A empra menys factor treball que el mètode B, i el B empra menys factor capital que el mètode A. Per tant els dos són tècnicament eficients.
-Si el preu del factor treball és de 5 € i el preu del factor capital de 3 €, comprovem que el cost de fabricar les 1.000 u., el mètode A és de 33€ i el B de 39€. Per tant el mètode A és econòmicament més eficient.


03.- Diferència entre costos fixes i variables. Posa exemples.

El cost és la despesa monetaria realitzada per l’empresa a l’adquirir els factors de producció necessaris per a l’elaboració de béns i serveis.
N’hi han dos tipus de costos:

• Costos variables (CV). Són els que s’originen en la compra de factors de producció variables i depenen del volum de producció de l’empresa. S’incrementen a mesura que augmenta la producció, ja que se’n necessita una major quantitat. Desapareixen quan l’empresa no produeix res. Es el cas del cost de les matèries primeres, el cost dels recursos energètics, de la mà d’obra...

• Costos fixes (CF). Són aquells que s’originen en la compra dels factors de producció fixos i no depenen del volum de producció, existeixen tant si es produeixen moltes unitats com si no se’n produeix cap. Sols desapareixen si l’empresa abandona l’activitat productiva. Com per exemple el lloguer de l’edifici, el cost de la maquinària...

04.- Diferència entre costos directes i indirectes. Posa exemples.

Segons la certesa de la seua imputació al procés productiu, es poden diferenciar entre costos directes i costos indirectes.
Els costos directes són aquells que es vinculen o associen directament a cada producte elaborat de forma certa i precisa. En la fabricació d’un bé, sols alguns factors productius intervenen directament en la seua elaboració (la matèria primera, la ma d’obra, energia consumida, etc.). Imputar aquestos costos al producte fabricat és fàcil, per exemple, si una cadira du incorporada una quantitat determinada de fusta, el cost d’aquest factor productiu imputat a dita cadira serà el que coste la fusta.
Els costos indirectes són aquells que afecten al procés productiu en el seu conjunt, sense que siga fàcil determinar en quina quantitat participa en cada producte elaborat. La seua assignació al cost del producte deu estimar-se partint d’uns criteris d’assignació o repartiment previament fixats. Aquestos costos afecten a l’empresa en el seu conjunt i no soles a un producte o altre, com per exemple el sou d’un vigilant de seguretat o el lloguer de l’empresa, etc.

05.- Què és el punt mort o llindar de rendibilitat i que significa.

El llindar de rendibilitat o punt mort és el nivell de producció on els ingressos totals igualen als costos totals (It = Ct). Significa la quantitat mínima de producte que s’ha de vendre per que l’empresa cobrisca tots els seus costos, tant fixes com variables. En aquest nivell de vendes l’empresa ni guanya ni perd (benefici zero). A partir d’aquest nivell de vendes l’empresa començarà a obtenir beneficis. Per contra per davall d’aquest nivell tindrà pèrdues, ja que els ingressos no cobrixen tots els costos.
L’expressió matemàtica per al seu càlcul és:

CF
Q* = ---------
Pv - Cvu
On:
- Q* = Unitats produïdes
- CF = Costos fixes
- Pv = Preu de venda unitari
- Cvu = Cost variable unitari


06.- Què és un inventari o estoc? Classes d’inventaris.

Un inventari o estoc és el conjunt d’articles emmagatzemats en espera de la seua utilització posterior, que pot consistir en abastir el mercat (estocs de productes finals) o abastir el procés de producció de la pròpia empresa (estocs de matèries primeres).
Tipus d’inventaris:
-Matèries primeres. Són els materials que per mig del procés productiu formen part del productes fabricats. Ex. La fusta que forma part dels mobles que fabrica.
-Productes semielaborats. Són els productes elaborats per l’empresa i que normalment no es destinen a la venda fins que no són objecte d’una altra elaboració, incorporació o transformació posterior. Ex. Mobles sense pintar o vernisar.
-Productes acabats. Són els productes fabricats per l’empresa i destinats al consum final o per a ser utilitzats per altres empreses. Ex. Taula i cadires, o els volants que incorpora a la cadena de muntatge l’empresa Ford.
-Mercaderies o existències comercials. Són els productes comprats per l’empresa i destinats a la posterior venda sense transformació. Ex. mobles en una tenda de mobles.
-Altres aprovisionaments. Són els elements incorporables als productes com per exemple: combustibles, recanvis, embalatges, envasos i material d’oficina.


07.- Indica quins són els tipus de costos associats als inventaris.

Els costos de gestió de les existències es poden classificar en tres grups:

1- Cost d’adquisició. Si es tracta d’un producte comprat en el mercat, equival al preu de compra més totes les despeses generades fins que el producte estiga en el magatzem (transport, assegurances...). Si el producte es fabricat per la pròpia empresa, el cost d’adquisició equival al cost de fabricació.

1- Cost de comanda. Es genera per la realització de les comandes. Per exemple el telèfon, fax, paper...

2- Cost de manteniment. Són els costos que té l'empresa per mantindre un volum determinat d'existències en els seus magatzems. Per exemple apilar les existències.

3- Cost de ruptura d'estocs. Són els costos que té l'empresa quan es queda sense existències. Aquest cost inclou conceptes tals com el cost d’inactivitat (l’empresa para la seua activitat), la pèrdua de vendes o el que es pitjor de clients, la mala imatge de l’empresa de cara a clients i proveïdors, etc. Aquestes situacions de ruptura d’estocs s’intenten evitar per part de l’empresa mantinent un estoc de seguretat.

08.- Explica breument el model de Wilson de gestió d’inventaris.

Té com a objectiu determinar la quantitat de comanda que s'ha de demanar de manera que s'optimitze el sistema de gestió d'inventaris.
Aquest model es aplicable sempre que:

- L'empresa s'ha d'aprovisionar per lots d'existències de quantitat constant, o siga sempre s'ha de demanar la mateixa quantitat.
- La demanda del producte ha de ser constant i coneguda.
- El preu del producte ha de ser constant i conegut.
- El proveïdor sempre tarda el mateix temps en servir la comanda.
- Gràficament

- Gràficament:


09.- Explica breument el model JIT (Just In Time) de gestió d’inventaris.

El model JIT es va posar en pràctica al Japó al final del segle XX i posteriorment s'ha traslladat als EEUU i resta del món, gràcies sobre tot a les grans multinacionals.
Amb aquest sistema, les empreses mantenen inventaris reduits de materies primeres o mercaderies, sols les necessàries per a un periode de temps curt, en lloc de tindre els magatzems plens per a la seua futura utilització.
Aquest sistema es fonamenta en la recepció de xicotetes comandes freqüentment (pot ser varies vegades al dia) i amb tanta proximitat al moment de la seua utilització com siga possible, el que requereix que els proveïdors es localitzen a prop del seu client.
Els objectius bàsics d'aquest model són els següents:
1- Reduir les existències en els magatzems.
2- Destinar el mínim de recursos al seu manteniment.
3- Reaccionar amb agilitat front a canvis de la demanda.
4- En definitiva reduir els costos d’inventaris.

10.- Explica breument el model ABC de gestió d’inventaris.

Aquest model s'utilitza per a classificar per importància relativa les diverses existències d'una empresa. Quant l'empresa té uns inventaris amb molta varietat de productes, no pot destinar els mateixos recursos ni el mateix temps a la gestió de cada un d'ells. El model ABC es fonamenta en la classificació de les existències en tres categories:
Existències de tipus A. Són existències que representen un percentatge molt baix d’articles del magatzem (aproximadament el 20%), però el seu valor econòmic és molt alt(aproximadament un 70% del valor total).
Existències de tipus B. Suposen, més o menys, el 30% dels articles del magatzem amb un valor 20% aproximadament del valor total de les existències.
Existències de tipus C. Representen al voltant del 50% de les existències de l'empresa i un 10% aproximadament del valor total.

La idea que hi ha darrere del model ABC és que cada categoria d'existències requereix un nivell de control diferent.
En el sistema ABC, controlant el grup A, es té controlat la major part del valor del magatzem. Per contra, els productes del grup C són aquells que menys interessa controlar, ja que representen la major proporció de les unitats emmagatzemades però, el seu valor és molt xicotet.

11.- En moltes ocasions les empreses generen externalitats, que poden ser positives o negatives. Què s’entén per externalitat? Posa exemples d’externalitats positives i negatives.

Les externalitats són les conseqüències positives i negatives que suporta la societat en el seu conjunt com a resultat de la producció o consum d’un determinat bé o servei per part de les empreses i consumidors.
Poden ser negatives, si la seua producció o consum afecta negativament a terceres persones que no produeixen o consumeixen dit bé o servei (la contaminació del medi ambient, el consum de tabac en locals públics, el soroll d’un local de copes ).
I positives, si la seua producció o consum afecta positivament a la resta de la societat que no produeix ni consumeix dit bé (els invents o l’educació, l’apertura d’una fàbrica proporciona treball en la zona on s’instal•la).

Sunday, 10 October 2010

Ud 2 EOE2


01.- Assenyala els factors determinants de localització d'una empresa que consideres més importants.
En l'anàlisi de les distintes possibilitats, les empreses estuempreses estudien els factors de localització, és a dir, el conjunt de circumstàncies que aconsellen un determinat lloc per a la seua instal•lació, definits fonamentalment per la relació de l'empresa amb l'entorn que l'envolta.
Factors de localització de l'empresa en general o industrial
Com a criteri general, la localització òptima serà aquella en la que els costos totals de producció siguen menors.
Altres factors extern importants són:

1- La disponibilitat i cost del terreny. Hui en dia les empreses industrials se situen totes en els polígons industrials, que les ciutats condicionen en tot tipus de serveis i infraestructures, a les afores del nucli urbà.
2- Facilitat d'accés a les matèries primeres i altres subministres. Per a evitar els costos de transport, les empreses prenen en consideració la proximitat de les seues fonts de matèries primeres. (Ex. Les empreses conserveres de peix se situen prop dels ports pesquers).
3- L'existència de ma d'obra qualificada. Moltes activitats precisen de personal amb una formació tècnica específica, com per exemple les empreses d'electrònica, informàtica..
4- La dotació industrial de la zona. En l'exercici de la seua activitat, l'empresa necessita relacionar-se amb empreses auxiliars que li presten determinats serveis. Ex. Fabricants o distribuïdors de components, serveis d'assistència tècnica... i comptar amb un correcte funcionament dels serveis públics de subministrament d'aigua, energia elèctrica, gas natural, eliminació de residus, vigilància i seguretat, etc.
5- Les infraestructures i comunicacions. Un dels factors més decisius per a la instal•lació d'una empresa és la valoració de les infraestructures que compta la zona elegida. En funció de les característiques de cada empresa es buscarà l'estar prop de l'aeroport, el port, autovia, la línia ferroviària,... segons els casos.
6- Existència d'ajudes econòmiques o fiscals que faciliten els governs, Comunitats Autònomes o ajuntaments per que les empreses s'estableixen en un determinat lloc amb l'objecte d'impulsar el desenvolupament econòmic i social d'una determinada regió o zona. (Per exemple la Zona Especial Canària).
7- La proximitat de la demanda, per exemple els grans centres comercials se situen al voltant de les grans ciutats on es troben la majoria dels consumidors.
8- Altres factors són: el clima social i laboral, la climatologia...A més dels factors que s'han vist per a l'empresa en general, els comerços, hotels, bancs, restaurants..., es preocupen sobre tot d'assegurar que els seus productes o serveis estiguen disponibles i siguen fàcilment accessibles per als seus clients. Altres factors importants per a les empreses comercials i de serveis són:
a- Visibilitat del local. Ex. Molt de trànsit de personal.
b- El cost del local segons la zona. Ex. Segons zones de la ciutat.
c- Facilitats de comunicació i comoditat d'accés. Ex. Zones d'aparcaments.
d- Complementarietat d'activitats. Ex. Diversitat de tendes en centres comercials.

En el context actual d'economia globalitzada, aquestos factors de localització també expliquen el fenomen del trasllat de les factories de producció de moltes empreses multinacionals a països en vies de desenvolupament, on el nivell de salaris, el cost dels terrenys o les condicions fiscals i laborals els permet reduir els costos de producció, de manera que aconsegueixen millorar la seua competitivitat en el mercat i incrementar el marge de benefici empresarial. Aquest fenomen es coneix com a deslocalització empresarial. Per exemple, el trasllat de la producció tèxtil a Xina o l'Índia.
02.- Indica els principals criteris per a mesurar la dimensió de l'empresa.

Entre els economistes no hi ha unanimitat a l'hora de seleccionar els criteris per a definir la dimensió de l'empresa. Els principals indicadors són: el volum de vendes o facturació, els actius del balanç i el nombre de treballadors.
La Unió Europea defineix com a gran empresa, mitjana, petita i microempresa a aquelles que estan dins dels següents parametres:

En la recerca de la dimensió de l'empresa, el que és important és assolir la dimensió òptima de l'empresa, que fa referència a la millor combinació possible de tots els seus recursos disponibles, de manera que puga obtindre la producció que necessita al menor cost. El problema de la dimensió òptima de l'empresa està estretament relacionat amb el de la seua localització. Per exemple, existeixen empreses comercials, com els hipermercats, que basen la seua estratègia en construir centres comercials de grans dimensions amb una varietat gran de serveis en les afores de les grans ciutats. Altres, en canvi, opten per crear cadenes d'establiments xicotets o mitjans en el centre urbà de les ciutats. El resultat final, mesurat en termes de volum de vendes pot ser paregut, però s'ha obtingut mitjançant combinacions de localització-dimensió molt diferents.


03 Per quines raons les empreses volen créixer?
La raó principal per la que les empreses volen créixer és per augmentar la seua capacitat productiva per tal d'assolir la seua dimensió òptima, que li permeta produir amb el mínim cost possible com a conseqüència de les denominades economies d'escala, i obtindre majors beneficis.

Les raons que expliques aquestes economies d'escala són:
Des del punt de vista de la producció, una major dimensió de l'empresa suposa una major divisió i especialització en el treball amb la consegüent millora en l'habilitat dels treballadors i menors pèrdues de temps en el canvi de faenes. També permet automatitzar els processos de producció amb robots i màquines estalviant en costos i personal.
En quan a l'aspecte comercial, un major tamany de l'empresa pot suposar l'eliminació d'intermediaris entre el productor i el client final. També les grans empreses obtenen dels seus proveïdors millors preus al fer comandes molt voluminoses.
Açò, unit a les avantatges productives li permet a la gran empresa disposar de més recursos per a permetre's costejar grans campanyes publicitàries i de promoció, que repercuteixen positivament en les seues vendes.
En l'aspecte financer, les grans empreses tenen més possibilitats d'accés a les diferents fons de finançament (borsa, financiació Internacional...) i a més en millors condicions en els tipus d'interés i terminis d'amortització.

04.- En què consisteix el creixement intern de l'empresa?

El creixement intern es fonamenta en la realització d'inversions productives en la pròpia empresa, per a augmentar així la seua capacitat productiva. També s'anomena creixement patrimonial.
Si consideren el creixement intern, l'empresa pot créixer mitjançant l'expansió, incrementant l'activitat de l'empresa en la mateixa línia, o siga, especialitzant-se en el producte o mercat en el que opera. O per contra, el mètode utilitzat pot ser la diversificació, és a dir, ampliant el camp d'actuació de l'empresa en noves àrees d'activitat, o siga, a nous productes o nous mercats.
La matriu mercat/producte, (matriu d'Ansoff), mostra les distintes opcions de creixement intern de l'empresa:


a) L'estratègia d'expansió de l'empresa pot produir-se mitjançant alguna d'aquestes tres estratègies:
-Penetració en el mercat. Consisteix en augmentar la participació de l'empresa en el mercat actual amb els productes actuals. Açò es produeix quan els clients actuals compren més o quan s'aconsegueixen nous clients. Algunes de les estratègies que fan servir les empreses poden ser: promocions en el punt de venda, publicitat, canvis de tamany o disseny de l'envàs, ofertes... Per exemple, ampliació de l'horari comercial per a atraure més clients, promocions i ofertes de productes 3 x 2, la segon unitat a meitat de preu, etc.
-Desenvolupament del mercat. Consisteix en introduir els productes actuals de l'empresa en nous mercats on aquestos productes no existeixen. En aquest cas per nous mercat s'entén tant una zona geogràfica (per exemple, Àfrica) com un concepte funcional (per exemple, productes per a menjar de gos). També és desenvolupament de mercat el fet d'ampliar el ventall dels possibles clients (per exemple els iogurts han ampliat el seu mercat del públic infantil al públic adult anunciant el beneficis d'aquestos productes per a la salut.
-Desenvolupament del producte. Es refereix a l'oferta de productes nous derivats dels ja existents. Per exemple, una empresa de iogurts introdueix un nou iogurt per a beure. En aquestos casos l'empresa aprofita la seua base de clients per aconseguir vendre més, però d'altres productes evolucionats de l'original.
b) L'estratègia de diversificació correspon al de una empresa que introdueix productes totalment nous en nous mercats. Suposa que una empresa, que fabricava un tipus de producte, es llança a produir altres productes diferents per a oferir-los en mercats diferents.
Donada l'amplitud de possibilitats dins d'una estratègia de diversificació, se sols distingir entre diversos modes de portar-la a cap:
-Diversificació homogènia (horitzontal). Es produeix quan una empresa llança un nou producte que està relacionat amb l'activitat original dels productes que ja comercialitza. És el cas de les firmes d'alta costura que decideixen introduir-se en el mercat dels complements (rellotges, bosses de mà, ulleres, bijuteria...) i dels perfums.
-Diversificació heterogènia. És aquella que suposa la irrupció de l'empresa en mercats de productes en els que abans no havia estat i que no guarden cap relació amb el producte original. Ës el cas, per exemple, de les grans corporacions japoneses, com Mitsubishi, que fabrica des d'aparells d'aire condicionat fins a automòbils.
-Diversificació vertical. Mitjançant la qual l'empresa incorpora activitats dels distints nivells de producció, des de l'obtenció de les matèries primeres fins a la distribució en les seues pròpies tendes del producte. El cas de més èxit d'aquest tipus de diversificació és el de l'empresa INDITEX (ZARA).


05.- Explica breument les formes de creixement extern de les empreses.


El creixement extern es du a terme mitjançant l'adquisició, absorció, fusió o cooperació amb altres empreses ja existents en el mercat. També s'anomena creixement financer. Durant molt de temps s'ha considerat el creixement extern com una forma de reduir riscos, ja que permetia l'accés a nous productes i mercats, incorporava noves capacitats humanes i directives, noves tecnologies i en conjunt una major competitivitat.
Existeixen diferent fórmules de creixement extern:
-Fusió. És la integració de varies empreses en una sola, units els seus patrimonis, recursos, xarxa comercial, clients, etc. Cap de les empreses que es fusionen imposa a l'altra la seua cultura o estructura. Per això es deu produir entre empreses que tinguen un tamany similar. Després d'una fusió les empreses solen mantindre les seues marques o noms. Un exemple recent a Espanya es la fusió entre bancs que han donat lloc a corporacions con el BBVA, BSCH. O el cas de les companyies aèries Vueling i Clickair.
-Absorció. En aquest cas hi ha una empresa que adquireix la propietat de l'altra, que desapareix com a tal i que passa a integrar-se en l'estructura de l'entitat compradora. El nom i les marques de l'empresa absorbida desapareixen.
Una de les vies és per mitjà d'una OPA, Oferta Pública d'Adquisició. S'ofereixen a tots els accionistes de l'empresa que es desitja controlar un preu superior al de cotització en borsa per les seues accions, per exemple l'opa llançada per Gas Natural sobre Endesa en l'any 2005 (opa hostil).
-Holding. És la presa de participacions que una empresa (matriu) realitza sobre unes altres empreses (filials), mitjançant la compra d'accions; per a fer-se amb el control d'aquestes.
-Trust o concentració vertical. Consisteix en una agrupació vertical d'empreses independents d'un mateix sector d'activitat que intervenen en diferents fases d'un procés productiu. Per exemple, una empresa fabricant de mobles que s'associa amb una empresa proveïdora de fusta i amb una empresa de venta de mobles. La col•laboració es permet reduir costos i arribar a aconseguir una posició de domini en el mercat.
-Cartel o concentració horitzontal. És l'agrupació horitzontal d'empreses independents que actuen en la mateixa fase d'un procés productiu amb el propòsit d'evitar la competència entre elles, regular la producció i venda, i sobre tot exercir un control sobre el preu. El més conegut a nivell mundial és l'OPEP.
-Cooperació entre empreses. És l'establiment de relacions especials entre empreses independents a través d'acords mitjançant el quals es permet compartir recursos i coneixements, evitar riscos, abaratir costos o accedir a nous mercats. La cooperació es una fórmula cada vegada més estesa en el món empresarial. L'èxit de la franquícia, joint venture i altres formes així ho demostren.
-La franquícia. És un tipus de contracte utilitzat en establiments comercials o de serveis mitjançant el qual una part, anomenada franquiciador, cedeix a una altra, anomenada franquiciat, la llicencia d'explotació d'una marca, així com el mètode per a fer negoci, a canvi d'una tarifa o royalty. La franquícia dona com a resultat la creació de cadenes de comerços amb el mateix nom que poden actuar en ciutats i països diferents.
Exemples són BBEP, APP, MacDonald's, Burger King, Pans & Company, Mango...
-La Joint Venture (aventura conjunta). Es dona quan dos o més empreses emprenen un projecte empresarial conjunt en el que s'ofereix un nou producte, generalment en diferents mercats dels de les empreses d'origen. Així, eviten fer-se la competència entre elles i aconsegueixen compartir experiència, coneixements i riscos en el desenvolupament del nou producte.
Exemples són:
Les empreses Sony i Ericson que crearen Sony Ericson Mobile Communications.Nestlé i Coca Cola que crearen Nestea, una empresa aporta la seua experiència i credibilitat en un producte com el té, i l'altra la seua xarxa de distribució. Mercés-benz i Swatch que crearen l'Smart, una empresa aporta experiència i mecànica automobilística, i l'altra, la seua capacitat d'innovació i disseny.
-Les UTE (Unió Temporal d'Empreses). On varies empreses s'associen per a dur endavant projectes de construcció de gran envergadura, com per exemple la línia fèrria de l'AVE, Autovies, obres d'ampliació del canal de Panamà...

06.- La globalització: concepte, causes i efectes.


Es denomina globalització al procés d'internacionalització de les activitats econòmiques, i més en concret del comerç. Aquest procés, que hui en dia abasta a més del 90% dels pobles de la terra, s'ha accelerat en les últimes dos dècades degut principalment a la revolució en el transport, les noves tecnologies d'informació i comunicació i la reducció a escala mundial de les restriccions al lliure comerç.
La globalització inclou aspectes socials, econòmics, financers, culturals, tecnològics, etc. pels quals existeix una major dependència entre països, ja que les seues economies estan cada vegada més interrelacionades. Algunes de les causes o factors que han originat el procés de globalització són:
• Reducció de les barreres al lliure comerç, que ha provocat un increment dels intercanvis de béns i serveis.
• La liberalització del moviments de capitals, que ha permès una major integració dels mercats financers i de les borses de valors de tot el món.
• Els avenços en els mitjans de transport i la revolució de les noves tecnologies, sobre tot les comunicacions, la informàtica i Internet.
• La incorporació al mercat internacional dels països de l'antic bloc comunista i d'Amèrica del Sud i Àsia.
• L'augment progressiu del poder econòmic de les grans empreses multinacionals.
• El paper dels organismes internacionals (OMC, OCDE, FMI, Banc Mundial, etc) que potencien el lliure comerç.
Els efectes que provoca la globalització poden ser positius o negatius:
Efectes positius:
• Ha facilitat el creixement econòmic de molts països impulsant el comerç i la deslocalització i facilitar-los l'accés a noves tecnologies, coneixements i mètodes de fabricació.
• Permet la ràpida expansió dels coneixements i dels descobriments científics en tots els camps.
• El consum ha arribat a llocs on mai ho haguera fet amb l'aïllament. També ha augmentat la varietat de productes i la seua qualitat, i a un preu menor.
• Les empreses han vist augmentades les seues possibilitats de producció i venda dels seus productes a l'operar en un mercat mundial, i en conseqüència dels seus beneficis.


Efectes negatius:
• Ha intensificat les diferències entre els països rics i els pobres, i gran part d'aquestos estan quedant-se fora del comerç internacional. Les barreres que es mantenen per als productes agrícoles constitueixen un obstacle per a la seua incorporació.
• La globalització és responsable de la pèrdua d'ocupació industrial en els països desenvolupats, degut a la deslocalització de les empreses que s'instal•len en països on els costos de fabricació són menors.
• Augmenta el poder de les multinacionals front a les xicotetes empreses, que cada vegada troben més dificultats per a treballar.
• Pèrdua de poder dels Estats en favor dels blocs econòmics als quals pertanyen.
• Les “crisis”, per l'efecte contagi, es traslladen més ràpidament d'un país a un altre, tornant-se en un problema mundial i no local.
• Pèrdua d'identitat cultural. Els moviments migratoris i la fluidesa de la informació i comunicacions entre països han propiciat una creixent similitud d'estils de vida, costums i inclús valors.
07.- La internacionalització de l'empresa. La multinacional: concepte i característiques principals.


Una de les característiques de l'activitat empresarial en els últims anys és la creixent internacionalització de les empreses, que busquen el seu creixement a través de l'expansió per altres països.
Internacionalitzant-se, les empreses poden obtindre avantatges en quan als costos dels factors de producció, aprofitant economies d'escala i en les carregues financeres i fiscals dels distints països. També és un recurs per a prolongar la vida del producte, introduint-lo com a novetat en altres països quan en el mercat nacional les seues vendes comencen a decréixer. El procés d'internacionalització compren quatre fases o etapes:
1- Fase d'exportacions irregulars.
2- Fase d'exportacions via agent independent. Es contracta una persona o empresa resident en el país a exportar per que s'encarregue d'introduir i comercialitzar el producte.
3- Establiment de filials comercials.
4- Establiment de filials de producció.
Les empreses multinacionals són companyies formades per una empresa matriu que compta amb una sèrie de filials que operen en diferents països del món i que comparteixen uns mateixos objectius; la matriu és l'empresa originària de l'Estat on va iniciar l'activitat i on radica la gestió de la companyia, mentre que les filials es creen per a operar en altres països.Per als països receptors, la implantació de les EM porta avantatges i inconvenients. Per un costat, afavorís el desenvolupament de les economies locals al facilitar l'activitat econòmica i l'ocupació. L'aportació de tecnologia avançada millora el nivell tecnològic del país receptor que l'ajuda a desenvolupar-se més ràpidament.
Per contra, eixa mateixa aportació tecnològica genera una dependència tecnològica de l'exterior, ja que no sol acompanyar-se d'activitats pròpies de I+D. També els estats receptors ofereixen unes condicions molt permissives en aspectes socials, fiscals o mediambientals, i és per això que les EM abusen amb la sobreexplotació dels recursos naturals, o en les condicions laborals dels treballadors.

Ud 1 EOE2

Economia de l'Empresa
Activitats tema1 L'empresa i l'empresari

01.- Definició d'empresa. Elements, funcions i objectius.

Concepte d'empresa

Les persones tenen diverses necessitats, que són il•limitades, que se satisfan en béns i serveis. En canvi els recursos productius emprats en la producció d'eixos béns i serveis són limitats i d'usos alternatius. Això fa que els béns tinguen un valor i que les persones que els necessiten hagen de pagar per a aconseguir-los. Com a conseqüència, sorgeix la necessitat de proporcionar aquests béns a la població.
Aquests és el punt de partida de l'empresa com a unitat econòmica de producció, o siga, el proporcionar a les persones els béns i serveis que necessiten per tal de satisfer les seues necessitats, a canvi d'un preu.
En resum, podem definir l'empresa com:

“La unitat bàsica de producció que, a partir de la combinació de diferents factors de producció, coordinats per l'empresari, obté els béns i serveis que la societat demanda per tal de satisfer les seues necessitats, a canvi d'un benefici”.

Elements de l'empresa

En tota empresa es poden observar els següents elements comuns:
a- Elements humans. Són el conjunt de persones que desenvolupen la seua activitat laboral en l'empresa i els seus propietaris. En ell s'inclouen els treballadors o empleats, els administradors o directius i els propietaris o accionistes.
b- Elements materials. Són els béns econòmics de l'empresa que utilitza per a la producció d'altres béns i els béns produïts i encara no venuts. Podem distingir entre:
-els béns que estan lligats a l'empresa més d'un exercici econòmic, capital fix, com per exemple maquinària, construccions, ferramentes...
-i aquells altres béns que es renoven constantment i que depenen del cicle d'explotació, capital circulant, com per exemple matèries primeres, ma d'obra, energia...

Funcions de l'empresa

Les empreses desenvolupen tres importants funcions en el marc d'una economia mixta de mercat:
1- Les empreses dirigeixen i coordinen els factors de producció, buscant sempre la màxima eficiència possible, servint d'enllaç entre el mercat de factors i el mercat de béns i serveis.
2- Les empreses al transformar las matèries primeres en productes elaborats, creen o augmenten la utilitat dels béns, és a dir, incrementen la seua capacitat per a satisfer les necessitats humanes. A mesura que els béns són més útils per a les persones, s'incrementa el seu valor i, en conseqüència, el preu que s'està dispost a pagar.
3- Les empreses creen riquesa, tant a les persones directament relacionades amb l'empresa com a la societats en general, i proporcionen treball a les persones.

Objectius de l'empresa

Tradicionalment s'ha considerat que l'objectiu principal de l'empresa és l'obtenció del màxim benefici. Segons això, l'empresa ha de procurar aconseguir els màxims ingressos possibles per la venda dels seus productes amb els mínims costos.
Cal diferenciar entre l'objectiu primari i els objectius secundaris de l'empresa. Per objectiu primari o de primer nivell s'entén la meta que perseguix l'empresa, i que bàsicament és obtindre els beneficis que faran possible la seua supervivència i desenvolupament futurs. Sols una vegada que els beneficis siguen suficients per a mantindre's en el mercat, l'objectiu prioritari passa a ser la maximització del benefici.L'empresa també té uns objectius secundaris o de segon nivell, alguns d'ells són:
-Objectiu de creixement i poder de mercat per a assegurar futurs i majors beneficis.
-Objectius d'estabilitat laboral, principalment mitjançant correctes polítiques salarials, formatives i de promoció.
-Objectius d'estabilitat i adaptabilitat a l'entorn, o siga, oberta als canvis en el mercat i a les innovacions tecnològiques.
-Objectius de responsabilitat social i ètica. Cada vegada més les empreses estan incorporant objectius de responsabilitat social i ètica cap als col•lectius que la integren (treballadors, clients, proveïdors, administracions públiques...) i cap a la societat i medi ambient en el que desenvolupen la seua activitat.

02.- La figura de l'empresari en l'actualitat.
Històricament, la figura de l'empresari ha respost, almenys, a un d'aquestos tres perfils, si bé en la majoria d'ocasions els tres han coincidit en la mateixa persona:
-Emprenedor, persona amb iniciativa i capacitat per a materialitzar una idea en un bé o servei empresarial.
-Capitalista, persona que sols aporta diners per a portar a terme un projecte empresarial.
-Administrador, persona contractada per l'empresa que amb la seua gestió pretén assolir els objectius marcats per l'organització.

En les últimes dècades, la major complexitat de les grans empreses i de l'entorn a conduit a una especialització en les funcions, de manera que es freqüent que aquestes tres figures estiguen clarament separades. Així, és habitual que l'emprenedor acudisca a una entitat financera en busca de recursos econòmics que li permeta dur a terme la seua idea. Si l'entitat financera li financia el projecte, es converteix així en el seu soci capitalista, el següent pas es contractar una o varies persones que s'encarreguen de dur la gestió de l'empresa, apareix així la figura de l'administrador..
Pel contrari, en les xicotetes empreses, sobre tot en les de tipus familiar i empreses individuals, emprenedor, capitalista i administrador solen coincidir en la mateixa persona.
En l'actualitat es considera empresari al professional de la direcció que planifica, organitza, dirigeix, i controla l'activitat de l'empresa, independentment de si és o no el propietari de la mateixa.

03.- Explica les teories empresari-risc i empresari-innovador.

En l'actualitat es considera empresari al professional de la direcció que planifica, organitza, dirigeix, i controla l'activitat de l'empresa, independentment de si és o no el propietari de la mateixa.
Fins a la primera meitat del segle XX no es contempla aquesta distinció entre propietat i gestió, en la que es basen una serie de teories sobre l'empresari, entre totes destaquem dues:
-La teoria de l'empresari-risc, (Frank Knight, 1885-1972), considera a l'empresari com a un agent emprenedor i remarca el risc que aquest assumeix en l'activitat empresarial. El benefici de l'empresa dependrà de l'habilitat de l'empresari per a gestionar l'empresa en condicions d'incertesa. Per a Knight, dons, l'essència de l'empresari és la incertesa sobre les conseqüències de les seues decisions. El benefici, per tant, és el premi o recompensa per assumir aquest risc.

-La teoria de l'empresari-innovador, (Joseph Schumpeter, 1883-1950), considera que ser empresari és ser innovador, és a dir, ser capaç d'inventar un nou producte o una nova forma de producció i aconseguir, així, una situació de monopoli temporal i uns beneficis extraordinaris. A mesura que altres empreses competidores imiten o adopten aquesta innovació, els beneficis extraordinaris disminuiran fins a tornar a una situació de beneficis normals.
Segons aquesta teoria, el benefici que rep l'empresari es justifica per la seua capacitat d'innovació, i no pel risc que assumix en la seua activitat, com deia Knigth, docs pot ser que l'empresari no siga el capitalista de l'empresa (qui corre el risc de perdre diners), sinó soles el seu gestor.

04.- Enumera i defineix les àrees funcionals més comuns en l'empresa.

Per poder coordinar tots els seus elements i assolir tots els objectius prèviament planificats, l'empresa funciona com un sistema integrat i s'estructura en una sèrie d'àrees funcionals. Les més comuns en la majoria de les empreses són:

-Àrea d'aprovisionament. L'objectiu global de la funció d'aprovisionament és subministrar al departament de producció els materials necessaris per a la fabricació del producte i al departament comercial els productes acabats per a la seua venda.

-Àrea de producció. En el seu sentit més ampli, la funció productiva de l'empresa consisteix en la combinació de factors materials i humans per a l'elaboració de béns i la prestació de serveis.

-Àrea comercial. La funció comercial de l'empresa, també anomenada funció de màrqueting, és la que s'encarrega de detectar les necessitats dels consumidors i posar els productes i serveis que produeix l'empresa a disposició del mercat de la forma més eficient.
-Àrea financera i d'inversió.
L'àrea financera s'encarrega d'aconseguir els diners necessaris que l'empresa necessita per al seu funcionament. I el departament d'inversions estudia i selecciona les possibles inversions futures de l'empresa.

-Àrea de recursos humans. Està destinada a atraure, desenvolupar i mantindre una força de treball eficient en l'empresa. Per a tal fi realitza una sèrie d'activitats tals com: reclutament i selecció del personal, contractació, formació, prevenció de riscos laborals, resolució de conflictes laborals, etc, o siga que organitza i gestiona el personal de l'empresa.

-Àrea de direcció. S'encarrega de fixar els objectius de l'empresa. La seua finalitat és assignar, coordinar i mobilitzar els recursos amb els que compta, i fer-ho de la manera més eficaç possible.

05.- Què és la cadena de valor en l'empresa?

La creació de valor, és pot definir com la funció de transformació d'una sèrie d'elements d'entrada (inputs) en un conjunt d'elements d'eixida (outputs) deixant un marge per a l'empresa.
La cadena de valor és essencialment una forma d'anàlisi de l'activitat empresarial per mitjà de la qual descomponem una empresa en les seues parts funcionals, buscant identificar fonts d'avantatge competitiu en aquelles activitats generadores de valor. Eixe avantatge competitiu s'aconseguix quan l'empresa desenvolupa i integra les activitats de la seua cadena de valor de forma menys costosa i millor diferenciada que els seus rivals. Per consegüent la cadena de valor d'una empresa està conformada per totes les seues activitats generadores de valor agregat i pels marges que estes aporten.

Estes activitats és divideixen en dos tipus:

a) Les Activitats Primàries, que són aquelles que tenen a veure amb el desenvolupament del producte, la seua producció, les de logística, comercialització i els servicis de postvenda.
b) Les Activitats de Suport a les activitats primàries, com són les d'administració dels recursos humans, les de compres de béns i serveis, les de desenvolupament tecnològic (telecomunicacions, automatització, investigació), les d'organització i direcció (finances, comptabilitat, control de la qualitat, relacions públiques, assessoria legal, la direcció general).
c) El Marge, que és la diferència entre el valor total i els costos totals incorreguts per l'empresa per a exercir les activitats generadores de valor.

06.- Interrelacions de l'empresa amb el seu entorn.

Un dels components fonamentals de l'empresa és el marc extern o entorn en el que desenvolupa la seua activitat. En aquest sentit, l'empresa pot considerar-se com un sistema obert al mig en el que es troba, en el qual influeix i rep influències. Dins d'aquest marc extern, cal distingir entre l'entorn general i l'entorn específic.

Entorn específic.
Afecta d'una manera concreta a cada una de les empreses en particular, i per tant, varia segons el tipus d'empresa. Per exemple, en una empresa industrial que fabrica ordinadors poden influir aspectes com els proveïdors, els clients, la competència, els sindicats..., que soles li afecten a ella en particular, o de manera distinta que a les altres empreses, per exemple a una empresa comercial com pot ser una sabateria.
Entorn general.
Afecta per igual a totes les empreses d'un determinat país o àmbit geogràfic, els més destacats són:
a- Factors econòmics. Alguns exemples són: grau de desenvolupament econòmic i industrial del país o àmbit geogràfic, nivell d'impostos, tipus d'interès, nivell d'inflació...
b- Factors socioculturals. Entre ells podem citar: nivell educatiu i formació professional, estils de vida i hàbits de consum, les creences religioses...
c- Factors politicolegals. Estableixen el marc jurídic en el qual es desenvolupen les empreses i fixen les regles de joc. Els governs influeixen a través de: política monetària i fiscal, promulgació de lleis i normes com la llei de comerç, SMI, etc.
Factors tecnològics. Els canvis tecnològics afecten tant als productes que ofereixen les empreses com als seus processos de producció.

07.- Que s'entén per responsabilitat social de l'empresa?

Durant els últims anys ha sorgit un nou model de gestió empresarial que anima a les empreses a ser més transparents i que les seues actuacions es desenvolupen d'acord a criteris ètics i de responsabilitat cap al seu entorn, tant intern com extern.

En moltes ocasions, la pròpia activitat empresarial fa a les empreses responsables d'una sèrie de problemes amb el medi ambient i socials, com la pol•lució de l'aire i de l'aigua, l'acumulació de residus, la discriminació en el treball, l'esgotament del recursos, la destrucció de la capa d'ozó, etc.
Hui en dia des de les institucions nacionals i internacionals es promou la responsabilitat social corporativa (RSC), que són un conjunt de pràctiques, polítiques i programes desenvolupades per l'empresa amb l'objecte d'actuar correctament les qüestions relatives a l'ètica, les persones amb les que treballa , la societat en general i el medi ambient. Exemples poden ser: la formació continua dels seus treballadors, la implicació de l'empresa en el barri o poble on està instal•lada, la defensa dels drets humans, eliminació del treball infantil, una major responsabilitat social i amb el medi ambient.

08.- Que és una PIME? Enumera els avantatges i inconvenients front a les grans empreses.

Aquest grup d'empreses representen aproximadament el 99,80% del total d'empreses espanyoles. Per tant, tenen molta importància tant socialment com econòmicament, perquè en depenen moltes famílies, ja que generen més del 63% de l'ocupació a Espanya. La majoria de les Pimes es concentren en el sector serveis (80%), i la condició jurídica predominant és l'empresa individual (53,4%). Per tamany el 94,4% són microempreses (entre 0 i 10 treballadors), i la resta xicotetes (entre 11 i 50 treballadors) i mitjanes empreses (entre 51 i 250 treballadors).
Les PIME presenten uns inconvenients i unes avantatges entre les seues característiques, són:

Inconvenients

-Poca formació empresarial. L'empresari té pocs coneixements tècnics. A més la direcció i gestió és més personalista i paternalista i poc professional. Té pocs o cap departament d'assessorament.
-Poca capacitat financera. No té accés a determinats mercats financers, com per exemple la borsa, i els recursos financers al seu abast són més cars que els mateixos per a la gran empresa.
-Qualificació i formació tècnica del personal i obsolescència tecnològica. El reciclatge del personal no avança al mateix ritme que la tecnologia de l'empresa. A més, a causa de la poca capacitat financera, hi sol haver un desfasament tecnològic.
-Control. Degut a la seua reduïda dimensió, poden ser adquirides i controlades per les grans empreses fàcilment.

Avantatges

-Organització flexible, entesa aquesta com la capacitat d'adaptar-se als canvis davant noves circumstàncies (una crisi) o necessitats, podent inclús canviar d'activitat. i, per tant, facilitat de comunicació entre el personal d'empresa i la direcció, ja que el nombre de treballadors és reduït. A més, s'afavoreix la presa de decisions.
-Bona relació interna i implicació del personal. El personal, normalment està integrat en l'empresa, participa de les responsabilitats i això suposa que està més motivat per a treballar i repercuteix també en l'escassa conflictivitat laboral.
-La presa de decisions és molt ràpida, degut a la concentració del capital en una o poques persones i al tamany de l'empresa.
-Creadores de faena. Les PIME tenen més recursos de treball que de capital i, per tant generen més faena que les empreses grans que compten amb més tecnologia.
-Proximitat. La relació amb el client és més pròxima i directa que en les grans empreses. Això constitueix una avantatge competitiu, ja que la majoria de clients aprecien el tracte personalitzat i amés li permet tindre un bon coneixement del mercat local.

09.- Com es classifiquen les empreses segons el seu tamany?

En general, en funció del seu tamany, les empreses es classifiquen en grans empreses, per un costat, i xicotetes i mitjanes empreses (PIME) per l'altre.
La Unió Europea definix com a gran empresa a tota aquella que:
-Emplea a més de 250 treballadors.
-El seu volum de negoci o facturació supera els 50 milions d'euros.
-El valor dels seus actius superen el 43 milions d'euros.
Qualifica com a mitjana empresa a aquella que:
-Emplea entre 50 i 250 treballadors.
-El seu volum de negoci o facturació està entre 10 i 50 milions d'euros.
-El valor dels seus actius està entre 10 i 43 milions d'euros.
I considera com a petita empresa a aquella que:
-Emplea a menys de 50 treballadors.
-El seu volum de negoci o facturació no supera els 10 milions d'euros.
-El valor dels seus actius és inferior als 10 milions d'euros.
Un cas particular dins de les petites empreses és el de les denominades microempreses, que són aquelles amb menys de 10 treballadors en plantilla i amb un volum de negoci o dels seus actius inferior als 2 milions d'euros.

10.- Classifica les empreses segons el sector on desenvolupen la seua activitat i segons l'àmbit geogràfic de la seua activitat.

Segons l'activitat econòmica que desenvolupen

-Empreses del sector primari, que compren les activitats relacionades amb la naturalesa, agricultura, ramaderia, la pesca, les explotacions forestals i la mineria. Actualment representa aproximadament el 3% del PIB i ocupa al voltant del 7% de la població activa.
-Empreses del sector secundari, porten a terme aquelles activitats dedicades a transformar els factors productius en productes, per mitjà de procediments físics o químics, i comprén la indústria, el sector energètic i la construcció. El sector secundari espanyol aporta aproximadament el 34% del total del PIB. Es fonamental comptar amb un sector secundari important i competitiu, ja que és el motor de l'economia i està molt lligat al desenvolupament del sector terciari.
-Empreses del sector terciari, està format per una amplia gamma d'activitats que ofereixen un producte intangible, les més importants són l'activitat comercial i l'activitat de serveis. El sector terciari és el que més pes relatiu té en el PIB, al voltant d'un 63%, a més en els últims anys és el sector que està experimentant un creixement, superior a la resta de sectors productius.

Segons l'àmbit d'actuació

Podem classificar a les empreses en funció de l'espai geogràfic en el que actuen.
-Locals el seu àmbit d'actuació es limita sols a una població.
-Regionals el seu àmbit d'actuació es limita sols a una comarca, comunitat o part del territori nacional.
-Nacionals el seu àmbit d'actuació es desenvolupa en tot el territori nacional.
-Internacionals quan el seu àmbit d'actuació, mitjançant la comercialització, es desenvolupa en diferents paissos del mon.
-Multinacionals quan les empreses internacionals desenvolupen part de la seua activitat productiva en altres paissos del mon.

11.- Òrgans de la societat anònima, (o de la societat limitada).

La gestió i l'administració de la societat s'encarrega a un òrgan social. Aquest òrgan directiu està format per la Junta General d'Accionistes i pels Administradors.
• Junta General d'Accionistes. És l'òrgan de decisió, deliberació i representació de la societat. Tots els socis, inclòs els que no han participat en la reunió, queden sotmesos als acords de la Junta General. N'hi ha tres classes de Junta General:
-Ordinària. S'ha de celebrar en els sis primers mesos de l'any per a censurar la gestió social, aprovar els comptes de l'exercici anterior i resoldre l'aplicació del resultat.
-Extraordinària. Es qualsevol Junta que no reuneix els requisits de l'ordinària. Es pot convocar varies vegades a l'any.
• La Junta General pot delegar l'administració de la societat en un professional de la gestió o Administrador, amb una duració màxima de 5 anys. En lloc de l'administrador es pot designar un Consell d'Administració, de duració indefinida, que adoptarà els acords per majoria. El consell d'administració han de ser imparell. En aquestos casos, l'administrador o consell d'administració constitueixen l'òrgan ejecutiu i representatiu de l'empresa, a l'encarregar-se de la seua gestió i de representar-la en les seues relacions amb tercers.

12.- Què és una societat laboral? Les societats laborals són necessàriament societats anònimes?

És una SL o una SA en la qual la majoria del capital social (+ del 51%) és propietat dels treballadors de l'empresa, que presten serveis retribuïts de manera personal, directa i indefinida.

Característiques:

• La raó social estarà formada per qualsevol nom seguit de “Societat limitada laboral”, “SLL”, “Societat Anònima Laboral” o “SAL”.
• El capital mínim és de 60.102 € (en la SAL) i de 3.006 € (en la SLL).
• Cap soci pot posseir accions que representen més del 33% del capital social, excepte les entitats públiques que poden arribar al 50%.
• La responsabilitat front a tercers està limitada a les aportacions dels socis.
• Aquestes societats han de tindre constituït un fons especial de reserva amb el 10% del benefici net.
• Cap soci pot posseir accions que representen més del 33% del capital, excepte les entitats públiques que poden arribar fins al 49%.
• El nombre de socis mínim és de 3, que poden ser treballadors i capitalistes.
• Per a la transmissió d'accions i participacions socials es donarà preferència als treballadors indefinits que no siguen socis.

Les societats laborals poden ser anònimes o també de responsabilitat limitada, prenent de cada una d'elles les seues característiques principals.

13.- Realitza un quadre comparatiu de les formes jurídiques de l'empresa.

Quadre adjunt.